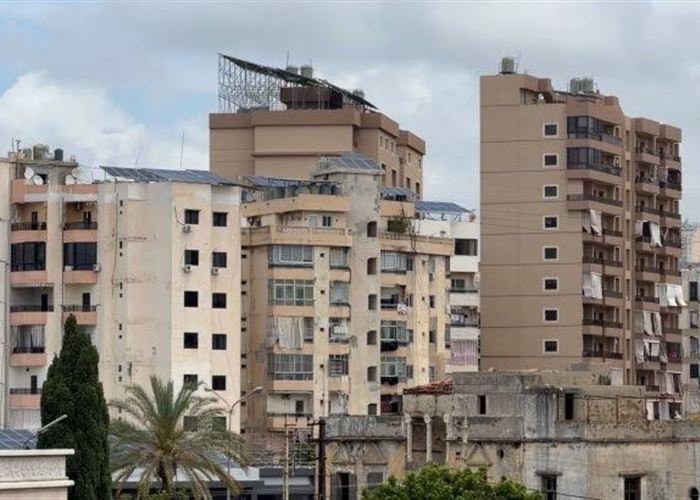
تعود أسعار الشقق في لبنان إلى مستويات ما قبل الأزمة، بل تتجاوزها في بعض أحياء العاصمة، إذ يتراوح سعر المتر المربع في بيروت بين ألفي دولار وعشرة آلاف دولار وفق تقديرات الوسطاء العقاريين، فيما تُظهر بيانات أسعار العرض أنّ متوسط المتر يبلغ نحو 6,400 دولار في وسط بيروت و4,400 في رأس بيروت ونحو 3,100 في الأشرفية، قبل أن ينخفض إلى ما بين 1,300 و1,800 دولار في الضواحي، ليصل سعر شقة متوسطة من مئة متر إلى ما بين 130 ألفاً و300 ألف دولار بحسب موقعها ومواصفاتها.
غير أنّ ارتفاع الأسعار لا يعكس انتعاشاً فعلياً في الطلب، فعدد المعاملات العقارية حتى نهاية تموز بلغ نحو 29,400 معاملة، بتراجع يقارب 25 في المئة عن الفترة نفسها من العام الماضي، تحت وطأة الحرب، ما يعني أنّ السوق يعيش مفارقة واضحة، أسعار تصعد ومشترون يتناقصون، في سوق ضيّق تتحكّم فيه الأسعار المعلنة أكثر من الصفقات المنجزة فعلاً.
وتكشف المقارنة مع الدخل حجم الفجوة، فالحد الأدنى الرسمي للأجور البالغ 28 مليون ليرة يعادل نحو 313 دولاراً شهرياً، ما يعني أنّ شقة بـ300 ألف دولار تتطلب أكثر من ثمانين عاماً من هذا الأجر من دون أي إنفاق آخر، فيما يبقى الموظف المتوسط الذي يتقاضى راتبه بالدولار عاجزاً عن جمع ثمن شقة في العاصمة خلال عمر مهني كامل.
ويفاقم غياب التمويل هذه المعضلة، إذ لا تزال المصارف شبه غائبة عن القروض السكنية منذ انهيار 2019، ويقتصر التمويل المتاح عملياً على برنامج مصرف الإسكان الذي يحدد سقف قرض الشراء بمئة ألف دولار بفائدة 5.75 في المئة، وقد منح حتى مطلع تموز نحو ألف قرض لشراء شقق بقيمة تقارب 69 مليون دولار، وهو رقم متواضع قياساً بحاجة السوق، كما أنّ مئة ألف دولار لا تشتري سوى نحو 16 متراً مربعاً في وسط بيروت، أو قرابة 70 متراً في الدكوانة، مقابل نحو 119 متراً في دوحة عرمون، ما يعني أنّ القرض المدعوم يدفع الأسر الشابة تلقائياً بعيداً عن العاصمة.
ومن هنا، يتضح أنّ المشترين اليوم ينتمون أساساً إلى فئات محددة، أبرزها المغتربون الذين يملكون مدخرات بالعملة الصعبة، والمستثمرون الذين يرون في العقار ملاذاً آمناً بعد فقدان الثقة بالودائع المصرفية، وأصحاب السيولة النقدية القادرون على الدفع كاملاً من دون تمويل، فيما تبقى الأكثرية من الشباب خارج السوق، إما مستأجرين بأسعار مرتفعة، وإما عائدين إلى البناء على أراضي العائلة في القرى، وإما مهاجرين.
ولا تقتصر انعكاسات هذا الواقع على السكن، بل تمتد إلى تأخير الزواج وتراجع الاستقرار الاجتماعي وتسارع هجرة الكفاءات، ما يجعل غياب سياسة إسكانية وطنية، تقوم على إعادة إطلاق القروض المصرفية وتشجيع الإيجار التملكي وتأمين مشاريع سكنية بأسعار ميسرة، مسألة اجتماعية بقدر ما هي اقتصادية، لأنّ سوقاً عقارية تخدم من يملك المال فقط تعني عملياً أنّ حلم المنزل بات امتيازاً لا حقاً.